我是番薯,找赛道、重逻辑、定价值。首先对各位红薯粉表示感谢,谢谢大家一路的陪伴,在分析上、写作上可能也有不足的地方,希望大家见谅,一点一滴进步,跟上时代的步伐,一起加油。
今天聊一家上市财务软件公司,-用友。
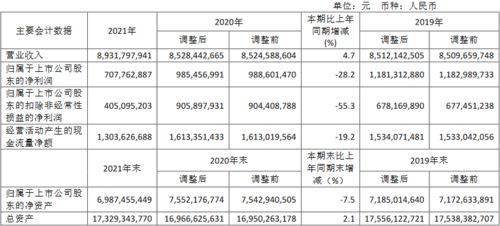
在用友网络的介绍里,他标示为中国企业级应用软件市场占有率第一,公有云SaaS市场占有率第一。据IDC《中国企业应用SaaS市场跟踪报告》显示,公司位居中国企业应用SaaS市场占有率第一,并在财务SaaS、供应链管理SaaS等多个细分市场占据市场第一。在行业划分里,属于计算机应用行业,二线蓝筹股。
6月28日用友汽车信息科技上海股份有限公司,以下简称用友汽车,科创板IPO获上交所受理,本次拟募资5.63亿元,保荐人为国泰君安证券股份有限公司,据了解,用友汽车为新三板挂牌公司,公司于2016年12月1日至今在新三板挂牌。
作为其控股股东,用友网络持有75.76%的股份。根据该公司业务构成,自公司成立以来,自主研发了包含云计算、大数据等新一代信息技术的用友汽车云原生技术平台和用友汽车数智化开发平台,并以此为基础,研发出了公司的三大主营业务产品: 车企营销系统、车主服务平台、汽车产业生态服务平台。其中,软件收入逐年增长。
这里提关联公司的原因,是想大家改变对他的认知,用友网络的变化,他已经不仅仅是一家财务软件公司了。接下来,番薯依旧用极简的方式,从找赛道、重逻辑、定价值3方面来梳理用友网络的估值逻辑。
1找赛道计算机应用,属于信息技术下的分支,在番薯的行业划分里,可以认为是一级赛道,但由于该行业竞争较为激烈,投入和研发成本相对偏高,属于赛道靠后的位置。
计算机应用的行业景气度,在PC时代是最高的,当进入移动应用时代以后,传统的计算机应用已经进入下滑趋势,各大计算机应用软件寻求转型,用友网络属于转型成功的企业。目前的用友网络,贴合2大行业逻辑,1是云计算,2是网络安全。先说网络安全吧,相信大家对于前不久滴滴去美国上市,引发的网络安全审查,还记忆犹新。
网络安全,网络安全产业规模超过2500亿元,年复合增长率超过15%。一批网络安全关键核心技术实现突破,达到先进水平。#用友网络#此次发布的《三年行动计划》对电信等重点行业的网络安全投入设定了比例要求,网络安全的投入要达到信息化投入的10%。同时还对网络安全的市场规模和增速提出了发展目标,要求到2023年网络安全产业规模超过2500 亿元,年复合增长率超过15%。
网络安全预算投入有望持续提升。国内网络安全占信息化的投入比例约为3%,而欧美等发达国家均在10%以上,部分超过15%。因此国内网络安全预算有望大幅上升,得益于此,用友网络作为专业的财务以及企业管理软件,网络安全概念价值得到提升。其次是云计算,云计算的核心是大数据。
用友软件数据储存,采取2套方案并行的原则,客户本地存储以及用友网络服务器存储。过去我国的软件行业,都是摸着老外的路子过河,但到了云计算时代后,其实都是在一个起跑线上,关键看谁掌握的大数据优势。老外也想学习我们,我们也想学习老外。中国市场有我们的特例,比如大型企业为什么私有云不可忽视,比如他们需要资产化,而云服务无法资产化。
中国的信息化也是层次不齐的,大企业之前也不是没有信息化,比如央企可能有几十套互不打通的异构系统,如果数据都不统一,就无法谈数据驱动的信息化。我们目前的ERP发展也是跟随着国情,中国的数字化转型也是带着用友、金蝶的平台去全球化。现在分为一个平台三个中台,主要强调对于业务,技术,数据的处理和解决,考虑到未来商业创新,平台和中台能不能支撑企业信息化改革。
所以,这里的逻辑,实质上是国产化替代:用友是第一个全面通过国产化的公司,从硬件软件到服务。用友新出了YonBIP概念,是区别于ERP的新产品体系,YonBIP不是横空出世的,是基于原先IUAP和其他应用,还有很多新技术新功能,包括原生架构,微服务,从研发定位有很大的变化。ERP更立足于企业内部驱动的管理信息化软件,YonBIP更多是拉通产业链上下游的资源。
以前很多都是封闭式商业模式就可以运行,但随着商业化迭代越来越快,对产业链上下游,数据共享越来越迫切,信息化需求不仅仅是满足IT或者决策部门,更多是让业务部门参与进来,有及时性,便利性。长远来看,NCC也好,肯定是面对大型、超大型市场,呈现的可能就是YonBIP的模式。客户群体上看,在2020中国企业领袖年会上,用友网络科技股份有限公司董事长王文京提到,仅云服务,就至少有已累计为627万家企业提供了服务。因此,这里的大逻辑,是受网络安全、云计算的行业景气度持续。
护城河,则来自于其商业模式,积累的广大客户大数据,客户黏性较高。最早大型企业软件70%是直销,30%分销。中性企业90%分销,小微企业全部分销。
到了云阶段:大型企业90%直销,10%分销。中性企业直销70%。小微畅捷通70%分销。当时软件-云版本切换,已经经过了一轮的调整,早年间结算就是渠道卖多少我们收多少。
畅捷通只剩下公有云版本,未来都要转换成订阅制,所以客户还是放在自己手上好,会有转型,可以转成分销商,保证返点制。中长期,客户都放在自己手里。从小微开始,慢慢到中大型客户。
这里的逻辑是,无论是云计算、还是网络安全服务,虽然前提研发投入较高,但是随着后期客户黏性的增加,边际成本会逐步降低,利润得到很大的保障。所以,赛道上来讲,行业景气度是可以持续上升的,且具备护城河,虽然与金蝶等其他财务软件存在竞争,没有形成绝对的垄断地位,但因为客户体量大。