专注多年企业级服务市场,产品体系全面向云转型1.1 发展始于财务软件的 ERP 龙头厂商公司当前为全国领先的 ERP 软件供应商,在财务、营销、人力、平台协同等多领域为客户提供数智化企业级云服务产品与解决方案。公司目标愿景始终希望成为“中国和全球领先的企业和公共组织数智化平台与服务提供商”。
我们将公司发展历程分为三个阶段:1988 年—2000 年,用友 1.0 时代,以财务软件为主。
公司成立于 1988 年,自创业以来专注财务软件设计,常年在国内财务软件领域市占率保持第一,1996 年发布全国首家管理型财务软件,1998 年公司推出国内首套企业级财务软件。2000 年—2014 年,用友 2.0 时代,盈利模式为 ERP 软件和服务。2000 年起,公司陆续推出 UT 系列、NC 等产品, 进入 ERP 软件领域。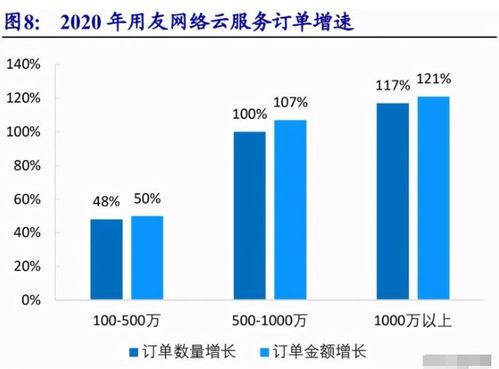
2001 年,公司实现 A 股上市。
2008年,公司推出 U9 产品线,2010 年,成立畅捷通公司,全方位扩充公司服务产品线,完善产品矩阵。2014 年至今,用友进入 3.0 时代,以云服务为主。2014 年,公司明确企业互联网发展战略,开启云转型,2016 年,用友宣布进入 3.0 战略时期,全面提供“用友云”企业服务。
2019年 1 月,公司发布 NC Cloud,同年 10 月云原生的 ERP 套件 Yonsuite,同时发布面向大型企业得互联网平台产品 IUAP 5.0。2020 年 8 月,用友推出 YonBIP,云服务从产品服务模式升级到平台服务模式,2021 年 5 月,公司发布 U9 Cloud,目标客户为高端制造业企业。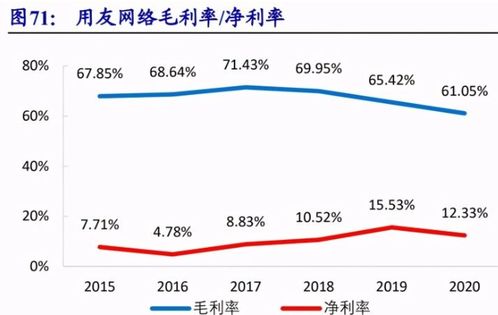
1.2 产品线体系丰富,能够满足不同规模、不同行业客户需求公司产品线丰富,已经具备向大型、中型、小微企业、政府及其它公共组织实现全产品种类的覆盖:大型企业:公司提供基于用友 BIP 提供的数智化商业创新解决方案。
YonBIP 是完全云原生架构的全新一代社会化、数智化云服务,2020 年,YonBIP 产品线为公司贡献收入 12.19亿元。NC Cloud 是面向大型企业的云 ERP 产品,已基于 iuap 技术平台实现云原生架构升级,支持公有云、混合云的部署模式,2020 年 NC Cloud 为公司贡献收入 10.14 亿元,服务客户达到 876 家。中型企业:公司提供基于 YonBIP 平台的 YonSuite 云服务包。
YonSuite 是基于 BIP 平台面向成长型企业的纯公有云服务套件,基于云原生架构,以 SaaS 模式纯公有云、微服务集群形态充分满足企业对于敏捷、灵活、随需而变的强烈需求。U9 Cloud 发布于 2021 年 5 月,针对制造企业的专业数智制造创新平台,支持成长型制造企业的数智制造转型升级;U8 Cloud,是典型的云 ERP 产品,针对中型集团企业的集团管控、财务、供应链一体化。小型企业:畅捷通聚焦小微企业数智财税和数智商业两大领域。公司控股子公司畅捷通面向小微企业市场提供云 ERP 软件服务,产品包括好会计、易代账、好生意、智+、T+Cloud 等核心 SaaS 类产品。
1.3 业绩情况:业务云转型进入拐点阶段营收稳步成长,扣非利润逐步放量。公司最近五年营收稳步成长,除 2020 年度,公司业务受疫情与收入确认准则发生改变外等方面影响,业务拓展、交付周期等影响导致公司整体收入有所放缓外,营收 5 年复合增长率为 13.63%。在扣非归母净利润方面,公司持续增长,最近五年复合增长率达到 60.21%,公司业务的最终收入确认方在季节周期性,Q4 为收入确认主要时期。业务云转型进入拐点阶段。
截至 21H1,公司云服务业务实现收入 15.06 亿元,同比增长 100.7%,公司云收入占总收入比达到 47.4%,较同期增长 22.02pcts。同时云服务收入占云服务与软件业务整体收入达到 51.0%,公司云业务收入首次超过软件业务收入,公司收入结构逐步改善,实现公司云转型战略的拐点级突破。公司在 21 年上半年持续巩固在大型企业客户市场的领先地位,同时抢抓国产化、数智化的历史机遇,持续抢占在大型企业市场份额,公司在大型企业云和软件收入共 19.79 亿元,同比增长 33.77%,其中云业务收入 10.62 亿元,同比增长 91.51%,公司在大型企业云收入占比达到 70.39%。公司中小型客户“云+软件”收入增速低于预期,但云业务收入增长高企,其中中型企业云业务增长 99.13%,小微企业云收入增长 140.43%,虽短期拖累公司业绩,但对将来公司业务结构产生了质的变化。
新业务促销推广致使毛利率水平下降,期间费用把控能力增强,净利率水平逐步抬升。公司当前阶段为云转型关键时期,公司正在逐步出清投融资业务,2021 上半年,公司剥离相关金融条线业务。同时公司自身业务定位拓展大型企业,因大型企业对业务稳定性要求较高,对新产品模式接受度需要时间沉淀,针对部分新产品对大型企业促销式推广,导致短期公司业务毛利水平处于较低水平,相信随着公司转型逐步推进,毛利率有望逐步提升。
在期间费用方面,公司坚持推广 YonBIP 模块,专注对产品的打磨,近几年管理费用率和销售费用率逐年下滑。持续提升研发水平,研发人员数量持续增长。回顾公司近年来研发支出占总收入的水平,一直维持在 18-20%,研发人员占总人员的比同样保持稳定,维持 30-35%区间。
公司始终专注自主研发能力,保持研发框架,目前已经形成在企业和公共组织数智化领域从平台到领域、重点行业和生态的产品与技术研发体系。1.4 股权结构稳定,股权激励彰显公司上云决心坚定管理扁平化管理,坚持云优先战略。2021 年初,公司发布公告聘请董事长王文京先生但是公司总裁,任期 2 年。我们认为,在 2021 年这一中国企业数字化转云关键时间点,叠加“十四五”时期国内政策对数字化的驱动。
公司选择王文京同时担任董事长与总裁,在股东权益与业务发展同时兼顾,能够为公司整体业务协同发展带来保证,坚定推动公司大方向上的云业务整体转型,云优先将成为公司发展方向。回顾公司近 5 年激励计划,“云+软件”为公司重要拓展方向。为留住核心人员,公司近年来推出多个股权激励方案,2021 年 7 月 24 日,公司公布新一年股权激励方案,授予 1046.21万股,激励对象 2076 人,从考核指标来看,“云+软件”收入仍为考核重点。
我们认为,随着公司完善股权激励计划,对 YonBIP 产品线的拓展持续提升,U9 Cloud 对制造型企业的局,公司未来云服务业务收入将持续增长。传统 ERP 软件渗透率达峰值,存量市场受益于国产替代机会2.1 海外 ERP 系统发展早于国内,平台型产品为市场主流ERP 系统的发展始于 20 世纪 50 年代的管理信息系统,其目的是为了便于记录企业库存管理的大量原始数据,以方便企业库存查询和汇总。随后在 20 世纪 60 年代,定期 MRP引入企业,实现依据客户订单,按照产品结构清单展开并计算物料需求计划,实现减少库存,优化库存的管理目标。到了 80 年代,开发的 MRP II 将财务的功能囊括进来,在企业中形成以计算机为核心的闭环管理系统,这种管理系统已能动态监察到产、供、销的全部生产过程。
20 世纪 90 年代,ERP概念提出,核心是供应链管理,最大限度地利用企业资源以提高效率,后期 ERP 的扩展还包括管理企业的外部信息,开发了 CRM、SCM 等应用,帮助企业提高效能。随着 ERP 软件逐步成熟,产品逐步从套件型产品向平台型产品拓展。平台化 ERP 产品是厂商不断经过经验积累,将 ERP 软件的核心业务,架构模式等高标准化解决方案封装成软件“积木模型”,再根据用户需要进行搭配。
平台化 ERP 产品通常涉及到底层数据库和对外接口方面的权限,这种模式从架构上必定要采用松耦合的结构,能够有多个数据源,并能够与其他软件进行数据交互,有较好的兼容性,从模式上来看更像是“软件统一底座+平台开发+模块应用”。传统 ERP 项目服务链包含 6 大过程:售前支持,系统规划,客户定制开发,系统上线,维护服务,发现新需求。售前支持、系统规划和客户定制开发类似咨询服务,对于使用海外产品,客户在咨询期间可以选择两种不同的咨询,一种是 ERP 厂。