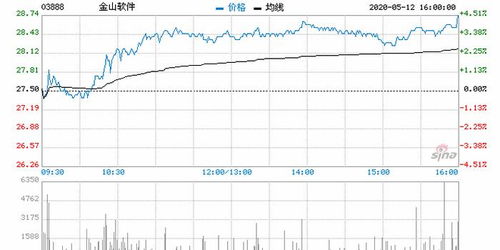
来源:新浪港股高盛:金山软件目标价升至27.6港元 维持买入评级高盛发布报告称,上调对金山软件2019至2021年收入预测1%、3%及6%,主要由于估计云服务收入上升,对其摊薄后每股收益预测的调整分别为不变、下调0.02港元及下调0.02港元,主要是由于云服务业务增长加快,此业务的毛利率较低。该行称,对其SOTP估值不变,即网络游戏业务2021年预测市盈率12倍、云服务业务2021年预测市盈率3倍,以及办公软件业务的市盈增长率为0.6倍,相当于2021年预测市盈率32倍。
另更新了人民币兑美元汇率,由7.15兑1美元调整为6.95兑1美元。
美银美林:给予新鸿基地产及九龙仓买入评级美银美林发布报告称,基于其初步对事件的影响进行评估后,看到这将会对实体市场带来下行风险,但如果本次事件爆发可以在2至3个月内受控,相信影响将会有限。该行相信本次爆发的情况将会在3至4月份达到高峰,并认为香港地产股及收租股的估值对长期投资者而言具有吸引力,均予新鸿基地产、九龙仓、恒隆地产及希慎兴业“买入”投资评级。该行认为,股价见底的时间会在本次来得更快,因为投资者曾经历过楼市销售反弹的情况,本次事件爆发至今,楼价已下跌7%。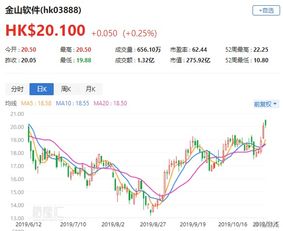
瑞信:JS环球生活首予跑赢大市评级 目标价9.8港元瑞信发表研究报告,首次给予JS环球生活“跑赢大市”投资评级,目标价为9.8港元。
该行称,JS环球生活是一家全球小型家用电器制造商,在内地及美国市场均处于领先地位。公司在内地专注于厨房用具业务,而在美国则专注于清洁用具市场。该行预期公司2019至2021财年的经调整盈利年复合增长率为35%,收入年复合增长则为14.6%。
汇丰:潍柴动力目标价18.7港元 给予买入评级汇丰发布报告称,氢燃油将是重型货车行业的重大影响因素,尤其是对内地市场而言,因部份行业龙头已率先采用。该行称,潍柴动力已开展小规模生产相关燃料发动重型货车,并将于2021年至2023年产能提升至2000辆,主要透过外并购技术。
另外重汽也正生产氢燃油小型货车,相信价值将于未来数年显现。
中金:短期调整是布局优质公司好时机 推荐中生制药及石药中金公司发布报告称,关于公共卫生事件进展,据中国疾病预防控制中心官网数据显示,截至2月1日24时,内地累计报告确诊病例14380例,共有疑似病例19544例,累计死亡病例304例,累计治愈出院病例328例。该行称,非典期间内地医药行业超额收益明显,但后续反弹幅度也较弱。2002年底至2003年3月期间,市场对非典认知不足,反应温和,医药指数基本和沪深300走势趋同;2003年4月情况恶化,市场逐渐认知到疫情的严重性,沪深300指数出现明显的跌幅,而此期间医药指数虽也有下跌,但跌幅明显低于沪深300指数;2003年5月后非典逐步得到控制,沪深300指数出现反弹,医药行业走势明显弱于沪深300指数。
在非典期间,中成药、疫苗、医疗器械、医药商业这些细分领域有望受到较高的市场关注度。中金:可逢低吸纳优质个股 推荐碧桂园服务中海物业中金公司发布报告称,股票市场持续承压,物业管理板块也显著回调,但认为物业管理公司收入和盈利受影响微弱、同时业务端可能受益,建议投资者逢低吸纳优质个股,推荐碧桂园服务、中海物业、永升生活服务、雅生活服务,以及建议关注保利物业,目标价分别为33.5港元、6港元、8.3港元、36.5港元,评级全部为“跑赢行业”。国盛证券:看好长城汽车 维持买入评级国盛证券发布报告称,在行业洗牌背景下,长城汽车作为优质自主品牌市占率将逐步提升,预计公司归母净利润48.9/58.7/72.0亿,对应EPS为0.54/0.64/0.79港元,市盈率15.6/13.0/10.6倍,维持“买入”评级。该行称,公司1月31日公告,拟向公司高级管理人员、核心骨干人员发布2020年限制性股票与股票期权激励计划,共计授予股份1.78亿份,约占公司总股本1.954%,其中首次授予占总数80%。
本次激励计划范围广泛,基本涵盖公司核心员工,与公司组成利益共同体,也彰显公司发展信心。瑞信:给予鸿腾精密及丘钛科技跑赢大市评级瑞信发布报告称,受公共卫生事件影响,农历年后内地下游生产延至2月3至10日才开始,估计将拖累内地零售销售表现,该行将内地首季智能手机出货量预测下调12%至6300万台,相当于同比下跌14%,而全年计出货量预测则下调1%至3.9亿台,相当于同比升5%,该行估计第二季需求将逐步复苏。该行估计,苹果供应链所受影响将较轻微,虽然苹果于内地的专门店暂时关门直至2月9日,但其线上商店仍然营业,苹果也指引首季收入将同比增9%-16%,而部分生产在农历年也有维持。该行不认为上半年推的新产品存在需求调整,故仅将苹果供应链2020年盈利预测下调1%-3%。
但估计对内地智能手机供应链的影响将较大,认为下游模组生产商或会受人手调整等影响,故将其生产线2020年盈利预测下调4-9%。大和:建议采用选择性投资方法 推荐世茂房产及旭辉大和发布报告称,预计内地特别是湖北省的房屋销售,上半年将受到负面影响,但相信不会影响长期住房需求,以及内房发展商的长期增长。该行表示,对内房看法中性,同时仍推荐世茂房地产、旭辉、越秀地产、龙湖、华润置地及中海外。交银国际:集运需求逐步恢复 维持海丰国际买入评级交银国际发表报告预计,传统淡季延长,并打击集运行业的市场气氛。
考虑制造业生产和运输可能会中断2-3周,认为2020年第一季东西方主要贸易线的货运量或会下降,若3月初仍不能完全恢复生产,航运商将进一步调整运力。该行预计,内地集装箱出货量减少、船舶利用率下降和必要路线维护服务的运营费用增加,将令今年第一季集装箱脆弱的盈利雪上加霜。然而,低硫燃料价格的下行趋势则提供了一线希望。