最近又有小伙伴留言问:用友网络的定增怎么还没出来?是不是凉了?对于用友网络的定增消息,目前我也没有最新消息,有机会的情况下,我会去帮大家问问,当然,最好大家还是等着公司公告吧。今天再次讨论用友网络,主要是最近看到用友不断在推广YonBIP,目前已经加速举办百城论坛,可以预见,今年一定会有YonBIP的数据。
对于YonBIP这块,大家如果不能从业务模式上去理解,那么我建议从云的本质上去理解。
什么是云的本质,我认为就是订阅,而不是部署在云端。首先,传统的软件销售模式,是开发,销售,推广,客户交付,这种模式之下,公司要实现业绩增长,只能开发新客户,或者卖新产品。云订阅的模式,是获取客户,留存,增长。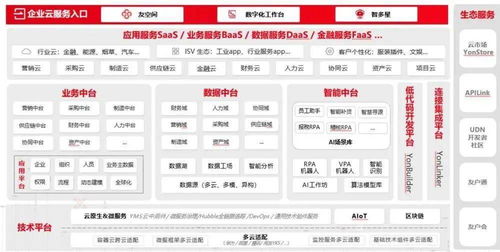
这里面新客户的获客成本也就是cac,根据目前国际上平均成本应该是新单的50%-100%,也就是你的客户要续费,你才能有获利。
我曾经做过一个模型,就是续费率对saas公司为了业绩增长的贡献,但是我把结果给大家。续费率在50%,第7年,续费收入,占总收入47.28%续费率在70%,第7年,续费收入,占总收入59.12%续费率在90%,第7年,续费收入,占总收入71.18%至于为什么用第7年,大家去参考公司的情况,可以验证前面4年,然后还有3年是未来的数据,这里面,还有续费率是80%,第7年,续费收入,占总收入62.34%。这说明什么?也就是只有订阅之后,才会有续费,而客户为什么续费,那就只有真正理解了客户的痛点,真正解决了客户的问题,才能构成真正的壁垒。
假如,我们采用去拆分云收入的数据,比如新客收入,续费收入,新客成本,续费成本,那么就可以算出未来业绩的增长。回归真题,前面我们提到,最为普通投资者很难对用友的YonBIP业务模式的理解,而从云本质上去看,YonBIP推出就是采用订阅方式,无论是大客户的专属云、私有云都是可以支持订阅。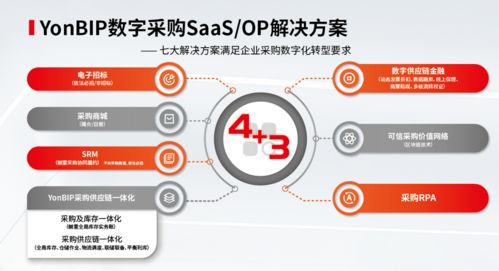
这就是本质,即使大客户用私有云部署,但是也是订阅模式,我们就可以用saas的模型去测算。
私有云的订阅,这点大家可以去看用友的收入,之前跟用友交流过,他们是有私有云订阅收入,只是没有算在saas订阅里面,要不然NCC也不会只有2%的订阅收入占比。什么金蝶后面跑在用友前面,也就是金蝶在saas方面做得比较好,而市场对于用友的担忧就是,前面做U8C、NCC都是为了云而云,收入基本在私有云上,因此市场在估值上就给予更低的估值水平。而基于这点,我个人认为,目前阶段对于用友的需求就是只有订阅收入的提升。
在这个方面上,我们还可以思考之前提出一个问题,那就是用友有没有具备转型saas订阅的基本条件,这里不再赘述,肯定是有,但肯定没有广联达的造价软件转得好,这里大家看SAP就知道,SAP的订阅占比也不是很高。因此,大家不要抱着大希望,认为用友或者金蝶未来可以前面实现saas订阅转型。最后,这里面有一个不错的预期差和成长逻辑,那就是用友订阅收入占比极低,未来提升空间大,预期差在于市场认为用友短期之内saas转型订阅收入无法提高。至于这个问题,怎么看,我就说一句,saas一定要有向前看的思维,当然大家就智者见智吧。
最后还有一个问题,那就是YonBIP跟NCC等产品的区别是什么。对于这一部分,下次有机会我再专门写一个专题吧,一两句话很难说明白。以上内容,是小猎豹个人对用友网络的粗浅看法,并简要地表达了我对当下宝信软件的大致观点。以上内容只代表我个人观点,不当之处请大家批评指正,和交流。