OS作为承担底层架构基础信息的操作平台,也是承载软件应用信息的窗口。从To C、To B到to To T,OS的物理架构一直在创新,但构建以OS为中心的生态系统的主题始终未变。
To C:Windows、Android和iOS打造强大的“端口”生态系统
Windows:最初基于DOS用户图形界面操作系统,与IBM-PC捆绑销售,拓展市场。给予厂商自由授权,赋予平台开放性,允许众多PC终端承载,软件适应Window的匹配标准,系统逐步协调整体it产业链。
IOS:和Mac OS一样的类Unix操作系统,继承了苹果闭源系统的特点。但是,它通过支持智能手机、平板电脑和其他移动智能终端赢得了市场。除了系统的开放和封闭,以操作系统为核心的移动终端产业链的重要性凸显。
Android: Google主要参与基于Linux的操作系统的研发。并且免费开源的代码方便用户进行二次开发和优化,从中衍生出巨大的生态价值,市场份额增加并占据绝对优势。
b:云平台提供强大的计算能力。生态系统从“端”扩展到“云”,成为商业基础设施。
随着企业的数字化转型,云计算应运而生:企业作为人的组织形态,是信息端口的集合,大数据时代信息和资源的高效整合决定了企业的生命力。面对内部服务、财务、物流、营销等日益多样化的具体需求,云平台以强大的计算能力构建底层基础运营服务,充当OS角色。
双向应用升级,打造未来生态:纵向上,云计算正逐步从IaaS向基于SaaS的应用增强云服务转变,致力于提供全链条解决方案;横向来看,应用场景不断拓展,从商业领域到家庭和工业领域,从企业内部到社区、城市等服务体系,依靠网络效应,生态圈不断扩大。
测试异构操作系统勾勒出万物未来的生态系统
异构OS助力AI赋能物联网:To T的实现依靠AI,AI的实现依靠算力、算法和数据。随着算法的程序化,卷积神经网络等机器学习算法在工业开发的应用中得到了扩展;除了数据存储基础,还通过对万物感知的升级优化不断扩充;在异构芯片配备未来计算能力的同时,基础服务运行的操作系统也将是异构的。
万物互联,端+云布局初显规模:智能家居、无人驾驶领域成为物联网应用场景的先行者,终端设备手机+APP的形式被大众接受;从To C到To B,再到T,数据量爆炸式增长。云平台的深度开发将为数据处理和整合提供坚实的基础。同时,整合边缘计算将逐渐扩展AI的推理端。
群雄逐鹿,各路英雄抢占赛道:通信和电子巨头三星自主研发Tizen和SmartThing,谷歌推出以Android为核心的“Brillo”物联网系统,老牌互联网巨头微软研发的Windows云操作系统预计2020年推出;在国内方面,通信巨头华为开发了基于Linux的物联网系统Liteos。其系统体积仅为10KB,是全球最轻的物联网操作系统。阿里积极推动基于Linux的YunOS落地,由其主导的ID2在ITU-T成功建立。
搭建兼容平台,进化万物生态圈:物联网协议的多样化导致物联网产业规模碎片化。未来云计算平台要兼容,助推物联网系统的网络效应,形成人、企业、万物一体化的生态圈。目前,由阿里云物联网牵头的国内物联网标准联盟已扩展至400+物联网联盟成员。
1.云计算:工业互联网时代的商业操作系统。
每一个时代都有它的基本操作系统,它贯穿了对应时代的所有轨迹,是时代进化的底盘。就像桌面计算时代PC的Windows系统,移动互联网时代智能终端的iOS和Android操作系统一样,产业互联网时代最基础的商业操作系统将是云计算。我们认为,云计算和SNS一样,具有强大的网络效应,未来强者恒强的格局已经形成。
云计算的本质是B端企业之间的“社交网络”,具有很强的网络效应。在C端,我们已经看到了微信/QQ封杀竞争对手的轨迹,在云计算领域也很有可能看到。从目前云计算发展的市场格局来看,云计算领域的领军企业大多是消费互联网领域具有To B基因的巨头,包括全球电商巨头亚马逊和阿里巴巴,以及拥有多年To B经验的IT巨头微软。
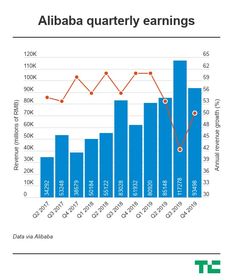
阿里云2019财年Q4营收77.3亿元,同比增长76.2%;2019财年营收达247亿元,同比增长84.5%。从2015财年第4季度到2019财年第4季度,阿里云营收增长近19倍,2016财年第4季度增速达到174.7%。不过,由于其规模的增加,增长率有所下降,但仍保持在75%以上。
2019年AWS Q1营收达518.1亿元,同比增长51.4%。2018财年营收达1761亿元,同比增长54.3%。AWS的营收增长相对稳定,营业收入绝对值是2019Q1阿里云的6.7倍,依然碾压行业地位和体量爆发式增长的阿里云。

二。阿里云vs AWS:基本框架
传统IT设施面临着数周或数月的在线业务、高昂的总体拥有成本和IO瓶颈。以电子商务起家的亚马逊利用了冗余的计算机硬件能力。凭借多年的经验,它打算将计算机能力转化为可用的基础设施。2006年,亚马逊开始首次提出“弹性计算”的概念,成为全球云服务市场第一个吃螃蟹的人,在全球市场处于领先地位。2013年成功为美国中情局提供私有云服务。几年来发展迅猛,旗下AWS已经成为全球公有云市场的领头羊。
自动警报系统
AWS提供的服务框架包括三层。它们分别是IaaS、PaaS、SaaS。IaaS是指虚拟化传统硬件设备,如主机、存储、网络设备,并提供相应的计算、存储、网络云资源的虚拟池,使企业可以避免建设基础设施;PaaS为客户和企业提供一个开发和维护应用程序的平台,利用虚拟设备根据自身需求开发软件;SaaS就是给用户提供AWS开发的应用,用户只需要最基本的操作就能达到目的。AWS的公有云服务具有很强的安全性和合规性,可以充分保护用户的资源和信息。此外,AWS还提供开发者工具来开发AWS资源和软件。
阿里云
与亚马逊同为电商的阿里,在经营过程中也积累了大量的电脑资源。淘宝天猫的购物体验,蚂蚁金服的支付服务,菜鸟的物流运输网络,都需要数据处理的强大支撑。阿里的2B和2C业务诞生了阿里云。
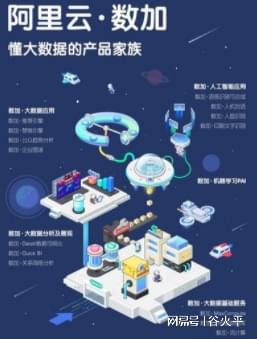
阿里云平台构建“云管边缘”技术架构。云:强大计算能力的实现依赖于基础软硬件,AI芯片Ali-NPU和云OS天妃2.0的研发不断优化云布局;管理:经过LoRa IP授权后,建立基于LoRa网关和节点设备的linkWAN核心网络管理平台;Edge:物联网边缘计算产品link Edge的开发,延伸云平台AI的推理布局,满足应用场景的低时延需求;End:扩大物联网标准联盟,拥抱下游产业强大生态系统。
与AWS的全面架构不同,阿里云提出的是从集成到集成的转变,而不是SaaS,让用户成为软件的建设者,把开发的权利和机会留给用户。遵循IaaS+PaaS的战略,阿里在SaaS将更多的精力投入到基础设施建设维护和平台建设上,但两者都非常重视云+AI+LOT的结合,致力于为企业提供一站式解决方案。
未来的云市场有三个关键:大客户能力、生态能力和智能。
对大客户的重要性上升。2015年以来,随着云技术的进步和混合云的提出,to B的业务对象逐渐从中小型企业转向政府机关、金融等领域的大型企业。2018年,40%的中国500强企业在阿里云上,比去年增加9个百分点;中国49%的上市公司都在使用阿里云,中国民生银行、中央电视台、国家电网、国家天文台也都是阿里云的客户。
AWS在2013年为CIA提供私有云服务,客户包括3M公司、Adobe公司、中国360、TCL豪客互联等大型企业或机构。目前,AWS在全球21个地理区域运营66个可用区域,足迹遍布美国、亚太地区、加拿大、欧洲、南美,全球覆盖范围远超阿里云。
生态能力越来越重要。大规模客户对云服务的要求更加安全和全面,不局限于瘦基础设施和平台服务。他们通常有复杂的生产和管理流程。大规模的运营和庞大的系统,迫使他们需要一套完整、专业的云服务解决方案。b的企业需要与云服务提供商合作,创建独特的“SaaS”服务。在这方面,阿里云今年提出了“阿里云自己不做SaaS,让合作伙伴更好地做SaaS”的观点,并提供了一站式的企业协同开发云。阿里云创新的数据中心和业务中心双驱动模式,可以提供覆盖开发者全生命周期的服务保障,打造合作伙伴共赢下的良好云生态。
AWS拥有完整全面的IaaS+PaaS+SaaS链条,每天都在创新。AWS建立的全球APN合作伙伴网络计划,致力于帮助APN合作伙伴基于AWS建立成功的业务或解决方案,通过提供业务、技术、营销和上市支持,形成良好的生态循环。
这对IT服务的能力至关重要。AI可以有效提升云计算从底层IaaS到顶层SaaS的效率,为客户带来更好的体验。云的智能化可以有效提升IT服务能力。阿里云在2017年3月的深圳云起大会上推出了ET工业大脑。同年11月,ET城市大脑成为国家级AI开发创新平台,并于2018年11月成立智能事业群,实施“云+AI”双核战略;AWS在去年6月公布了人工智能的布局,由框架层、平台层和应用层组成。它可以检测物体、场景和活动,执行面部识别、内容过滤、面部分析、文档转换为语音等等。
三。阿里云vs AWS:市场地位
全球云基础设施市场:根据Synergy Research的新数据,2019年Q1云基础设施服务收入同比增长42%,略低于2018年全年,因为市场规模巨大,增速被迫放缓。其中AWS几乎占据了全球1/3的市场份额,领先地位稳固,增速稳定。微软、谷歌、阿里巴巴、腾讯的营收增速都在70%以上。IBM、Salesforce、Oracle、Rackspace增速较低。
亚太及中国云基础设施服务市场:2018年第四季度,AWS继续巩固在全球市场不断扩大的优势,占全球市场份额的24.1%,在中国市场取得TOP3成绩,占中国市场份额的9.7%。阿里云从2017年Q1到2018年Q4在全球市场的增长几乎与AWS持平,2018年Q4市场份额达到15.9%。在中国,阿里仍然保持主导地位,占云基础设施服务市场的40.5%,其次是腾讯云,占16.5%。
阿里云和AWS相似的基因成就了成功。云计算本质上是“用互联网改造企业IT服务”的概念。这涉及到三个基本要素:互联网、to B和IT服务。你是否在互联网行业,决定了企业前期发展云计算的必要性和紧迫性,而to B和IT服务是对企业做好云计算能力的要求。基于电商平台优势,AWS早早进入云计算市场,抢占先机,在“战略亏损”多年的云计算产业上砸钱。它发展了自己的技术,搭建了用户平台,多次降价争夺市场资源,最终成为今天的老大。其他公司,如微软、IBM、谷歌等。,直到2013年才真正关注云计算市场,但是他们比不上AWS。与AWS有着相似业务和基因的阿里巴巴,从2011年开始将云计算商业化,赶上了互联网的爆发式发展,在中国巨头缺席的情况下享受了近两年的红利,在全球的排名一路飙升。这也得益于阿里在电商和to-b方面的独特优势以及填补其技术缺陷的巨额投入。
中国云计算市场潜力巨大,主要是IaaS。IDC数据显示,2017年中国云计算市场规模达到260亿元,预计2021年将达到1109亿元。2015年至2021年,CAGR达到47%,其中2018年PaaS增长221%,之后放缓。总体来看,各子市场增速领先全球。从云市场结构差异来看,2017年美国SaaS占比最大,达到73%,其次是IaaS占比20%,PaaS占比8%,而中国云市场IaaS占比61%,其次是SaaS占比32%。相比之下,美国的产品标准高,云计算市场更成熟,而中国正处于快速发展阶段。
本文数据来源于西南证券的相关研究报告。