最佳答案:
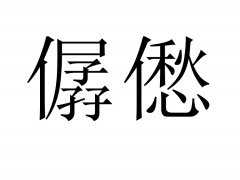
反映资金运用的增减变动及其结存情况的账户。借贷记账法下的会计等式为“资金占用=资金来源”,这样,反映等式左边的各资金占用具体形态的账户都是资金运用账户;各项资金运用的增加数,借记有关资金运用账户;各项资金运用的减少数,贷户有关资金运用账户;各资金运用账户的余额反映各项资金运用的结存数。

详情介绍
反映资金运用的增减变动及其结存情况的账户。借贷记账法下的会计等式为“资金占用=资金来源”,这样,反映等式左边的各资金占用具体形态的账户都是资金运用账户;各项资金运用的增加数,借记有关资金运用账户;各项资金运用的减少数,贷户有关资金运用账户;各资金运用账户的余额反映各项资金运用的结存数。
是指反映资金运用的增减变动及其结存情况的账户。借贷记账法下的会计等式为“资金占用=资金来源”,这样,反映等式左边的各资金占用具体形态的账户都是资金运用账户;各项资金运用的增加数,借记有关资金运用账户;各项资金运用的减少数,贷户有关资金运用账户;各资金运用账户的余额反映各项资金运用的结存数。